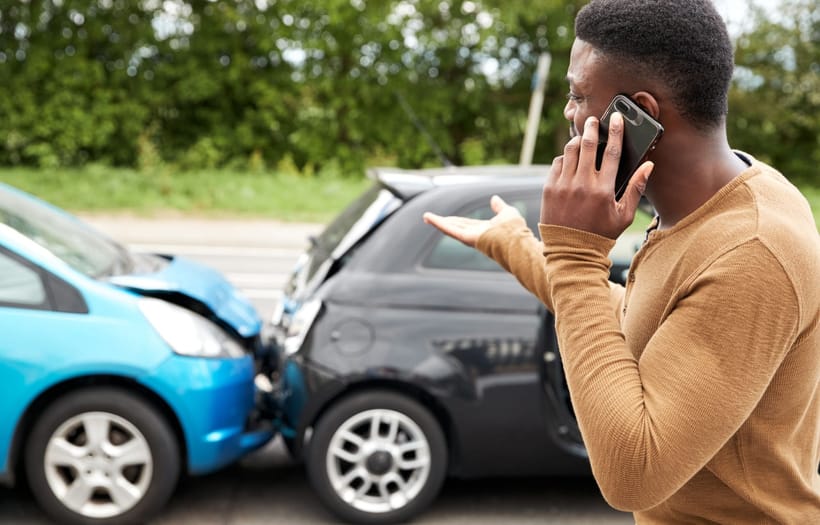
1. Actúa rápido: tu vida y evidencia importan más que el choque: Primero, revisa si alguien necesita atención médica y llama al 911. Que vengan policía para que levanten un reporte oficial. Si la otra persona se va sin dejar rastro, es un hit-and-run y eso activa tu cobertura de motoristas sin seguro (UM). Saca tu celular y toma fotos de todo: daños, placas, señales, incluso el Polo que dice “no insurance = no ride”.
2. Reporta todo al seguro (y rápido): Llama a tu aseguradora apenas te estabilices; no esperes. Si contrataste UM/UIM, tu póliza debe cubrir gastos médicos, salarios perdidos, daños al carro y hasta dolor emocional. Incluso si el culpable se fugó, esto entra como “phantom vehicle” y te protege.
3. Suma pruebas para tu claim: No te bastará con decir “chocaron mi carro”. Guarda todo:
- Fotos, número de placa, marca y la finta del otro carro.
- Reporte de la policía que confirme que no encontraron culpable.
- Recibos médicos, estimados de reparación y prueba de trabajo que perdiste.
4. ¿Y si no tienes UM en tu póliza? Igual hay opciones: Si nunca compraste UM/UIM, estás en un terreno aún más complicado. Puedes:
- Presentar una demanda civil contra el responsable, si tiene bienes y puedes localizarlo.
- Usar tu seguro de salud para gastos médicos (ya pagaste por eso) .
- Ver si tienes cobertura de MedPay o PIP que ya pagas sin darte cuenta.
Pero ojo: demandar a alguien desesperado sin seguro suele ser inútil; incluso si ganas, que tenga con qué pagar es otra historia.
5. Cuenta con ayuda legal
Tu aseguradora puede tratar de minimizar el pago. Un abogado especializado en accidentes te puede ayudar a:
- Negociar con la compañía para que te pague lo justo.
- Ver si hay terceros culpables (como un taller que reparó frenos, o un dueño de estacionamiento mal señalizado).
- Presentar demanda civil si es necesario .
6. Plazos que debes tener en cuenta: En Texas tienes dos años desde el accidente para presentar un reclamo por UM o demandar a alguien sin seguro. Pero si esperas a que pase ese tiempo, adiós a cualquier chance.
7. Tu escudo contra sorpresas: compra UM/UIM y revisa bien tu póliza: Haz que te ofrezcan UM/UIM al comprar seguro y no lo rechaces. Si lo hiciste, firmaste en papel y ahora puedes arrepentirte, pero será más caro conseguir cobertura después. Y revisa también si tienes MedPay o PIP, un pequeño extra de cuota que puede sacarte del apuro.
Que te choquen sin seguro no significa que estás en la lona. Si sabes actuar rápido, reclamas con tu propia UM, guardas pruebas y, si hace falta, tomas asesoría legal, puedes salir adelante. Lo humano es lo primero, lo práctico es lo que viene después. Que el otro no tenga seguro no debe definir tu suerte.
Nadie planea que lo choque alguien sin seguro, pero sí puedes decidir con qué respaldo llegas a ese momento. Si vas a revisar tu póliza o contratar una nueva, cotiza tu seguro de auto con Sigo Seguros, 100 % en español, y pregunta por la cobertura UM/UIM.